Zum Inhalt springen
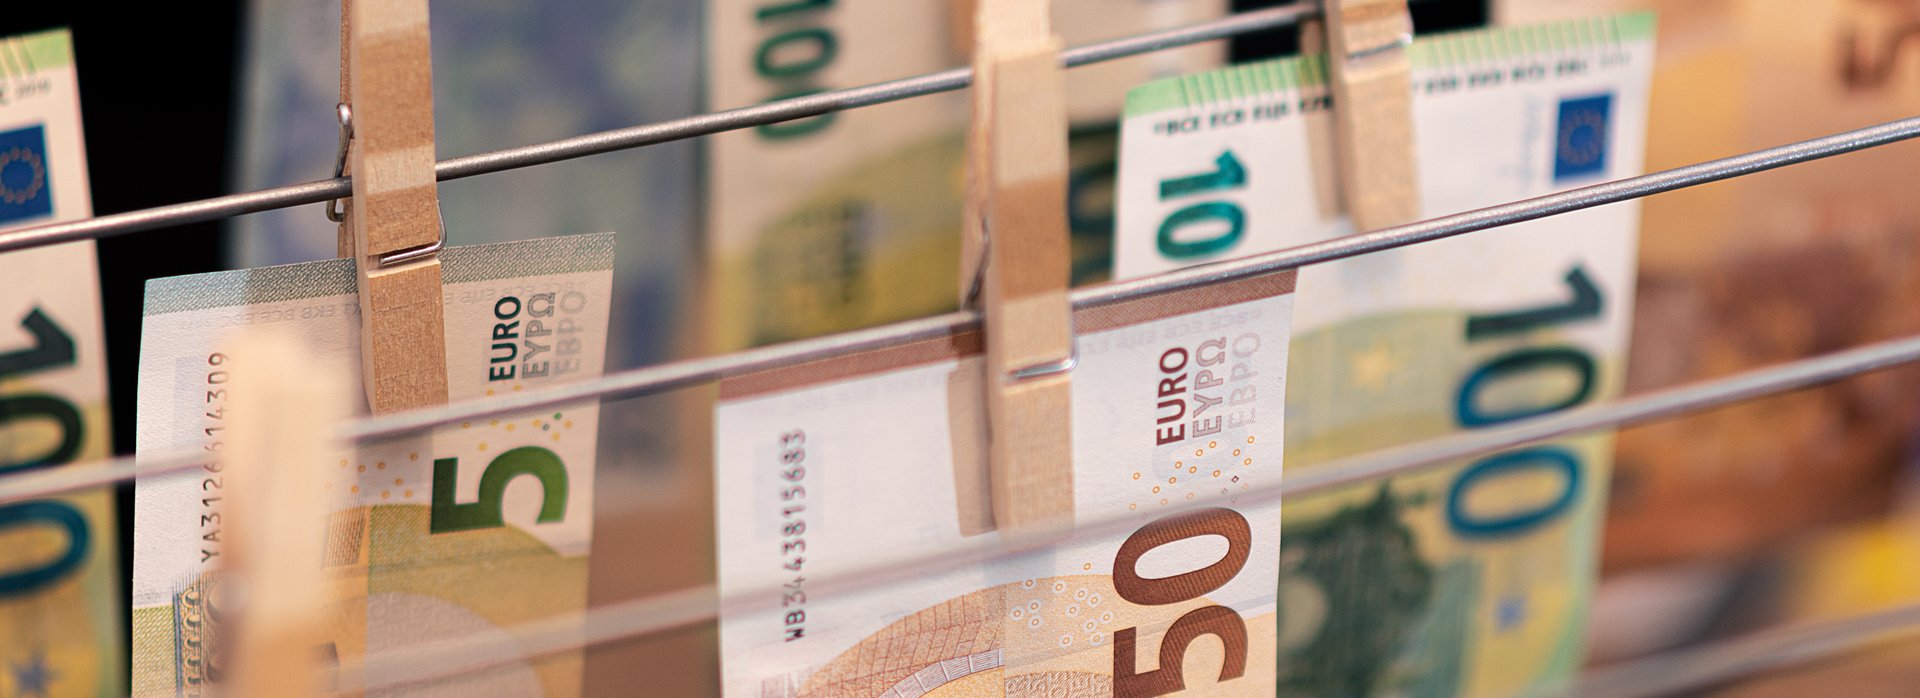
Das Foto zeigt unterschiedliche Euroscheine-, die mit Wäscheklammern an Wäscheleinen befestigt sind.

Geldwäschebekämpfung in der EU

Parallel audit of anti-money laundering measures - Joint report on the implementation and application of EU anti-money laundering policies

Sonstiges

Der Bundesrechnungshof und die Rechnungshöfe der Niederlande, Spaniens und Zyperns haben die nationale Umsetzung der EU-Vorgaben zur Geldwäschebekämpfung geprüft. Sie haben die Geldwäscheaufsicht über Banken und die Arbeit der Zentralstellen für Finanztransaktionsuntersuchungen untersucht. Mit ihrem gemeinsamen Bericht zeigen sie Mängel auf und geben Empfehlungen für eine wirksame Geldwäschebekämpfung.

Geldwäsche zu bekämpfen ist eine zentrale Aufgabe der EU-Mitgliedstaaten. Geldwäsche bezeichnet die Einschleusung von unrechtmäßig erwirtschafteten Geldern oder Vermögenswerten in den legalen Finanz- und Wirtschaftskreislauf. Hieraus entsteht jährlich ein Gesamtschaden von 2 bis 5 % des weltweiten Bruttoinlandsproduktes. Das sind bis zu 1,8 Billionen Euro.

In der gemeinsamen Prüfung befassten sich die Rechnungshöfe mit der Umsetzung europäischer Vorgaben, der Geldwäscheaufsicht über Banken und der Analyse von Meldungen durch die nationalen Zentralstellen für Finanztransaktionsuntersuchungen.
Nationale Risikoanalysen veraltet

Jeder EU-Mitgliedstaat muss seine eigenen Geldwäscherisiken in einer Nationale Risikoanalyse erfassen. Dies soll dazu beitragen, die Geldwäscheaufsicht an den Risiken auszurichten und Ressourcen gezielt einzusetzen. Dafür sind die Analysen auf aktuellem Stand zu halten.

Die Prüfung hat gezeigt, dass dies in Deutschland und Zypern nicht der Fall war. Zypern begann erst Ende 2025, seine erste Analyse aus dem Jahr 2018 zu aktualisieren. In Deutschland läuft die Überarbeitung der ersten Analyse von 2019 bereits seit Anfang 2022. Ihr Abschluss ist nun für Anfang 2027 geplant, fast vier Jahre später als ursprünglich vorgesehen.

Unterschiede zwischen Aufsichts- und Analysepraxis

In den meisten Ländern beruhen die Maßnahmen der Aufsichtsbehörden auf gut entwickelten und für die Rechnungshöfe nachvollziehbaren Verfahren. Die Wirksamkeit der Geldwäscheaufsicht insgesamt und die präventive Wirkung der Geldwäschekontrollen der Banken hatten die Aufsichtsbehörden allerdings nicht gezielt untersucht.

Die nationalen Zentralstellen für Finanztransaktionsuntersuchungen gehen bei eingehenden Meldungen unterschiedlich vor. So etwa beim Anteil der Bankmeldungen, die sie an Strafverfolgungsbehörden weiterleiten.

Die Rückmeldungen der Strafverfolgungsbehörden an die Zentralstellen für Finanztransaktionsuntersuchungen werden ebenfalls unterschiedlich gehandhabt. In den meisten Ländern gibt es dafür Regelungen, die in der Praxis jedoch nicht immer konsequent angewandt werden.

Unabhängige Finanzkontrolle sicherstellen

Die Prüfungen in Deutschland und Zypern zeigten, dass der Zugang der Rechnungshöfe zu relevanten Informationen nicht durchgängig gewährleistet war. Die zyprische Zentralbank, zu der die nationale Aufsichtsbehörde gehört, stellte dem Rechnungshof Informationen verspätet und nur eingeschränkt bereit, weil die beiden Institutionen das Prüfungsmandat unterschiedlich auslegten.

Der Bundesrechnungshof erhielt keinen Zugang zu bestimmten Aufsichtsakten über Banken. Die Bundesanstalt für Finanzdienstleistungsaufsicht (Bafin) vertrat die Auffassung, dass sie Akten mit Informationen der Europäischen Zentralbank oder ausländischer Aufsichtsbehörden nur mit deren vorheriger Zustimmung weitergeben dürfe. Der Großteil der angeforderten Akten mit solchen Informationen war auch nach fünf Monaten für den Bundesrechnungshof nicht zugänglich.

Ab 2028 wird die neue Europäische Behörde zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung (AMLA) bis zu 40 grenzüberschreitend tätige Finanzinstitute oder Gruppen mit hohem Geldwäscherisiko direkt beaufsichtigen. Für die übrigen Banken bleiben die nationalen Aufsichtsbehörden zuständig, die AMLA übernimmt dabei eine koordinierende und indirekte Funktion.

Damit die Rechnungshöfe die nationale Geldwäscheaufsicht wirksam prüfen können, benötigen sie auch Zugang zu Informationen der AMLA. 

Die Gesetzgeber auf EU- und nationaler Ebene sollten darauf hinwirken, dass die bestehenden Zugangsbeschränkungen entfallen und sich unter der neuen Aufsichtsstruktur nicht noch weiter verschärfen. Nur so können die Rechnungshöfe mit ihren Prüfungserkenntnissen einen größtmöglichen Beitrag zu einer effektiven Geldwäschebekämpfung leisten.

Hintergrund

Jeder der vier beteiligten Rechnungshöfe führte in seinem Land eine eigene Prüfung durch. Die Prüfungsschwerpunkte waren abgestimmt und umfassten die Geldwäscheaufsicht über Banken sowie die Zentralstellen für Finanztransaktionsuntersuchungen. Der polnische Rechnungshof ergänzte die Ergebnisse der vier Rechnungshöfe um Erkenntnisse aus einer eigenen, bereits im ersten Quartal 2025 abgeschlossenen Prüfung.

Downloads

  • Parallel audit of anti-money laundering measures - Joint report on the implementation and application of EU anti-money laundering policies PDF, 2 MB Download
Cookies