
Für jede Dienstleistung oder verkaufte Ware im Inland fällt Umsatzsteuer an. Diese Steuer tragen die Endverbraucher – also die Bürgerinnen und Bürger in Deutschland, im Jahr 2021 rund 250 Mrd. Euro. Verschiedene Steuersätze und Ausnahmeregelungen führen zu einer hohen Intransparenz, steigenden Subventionen und fördern Anreize zum Steuerbetrug.
Umsatzsteuer: Reform lange überfällig
Reform des ermäßigten Umsatzsteuersatzes lange überfällig
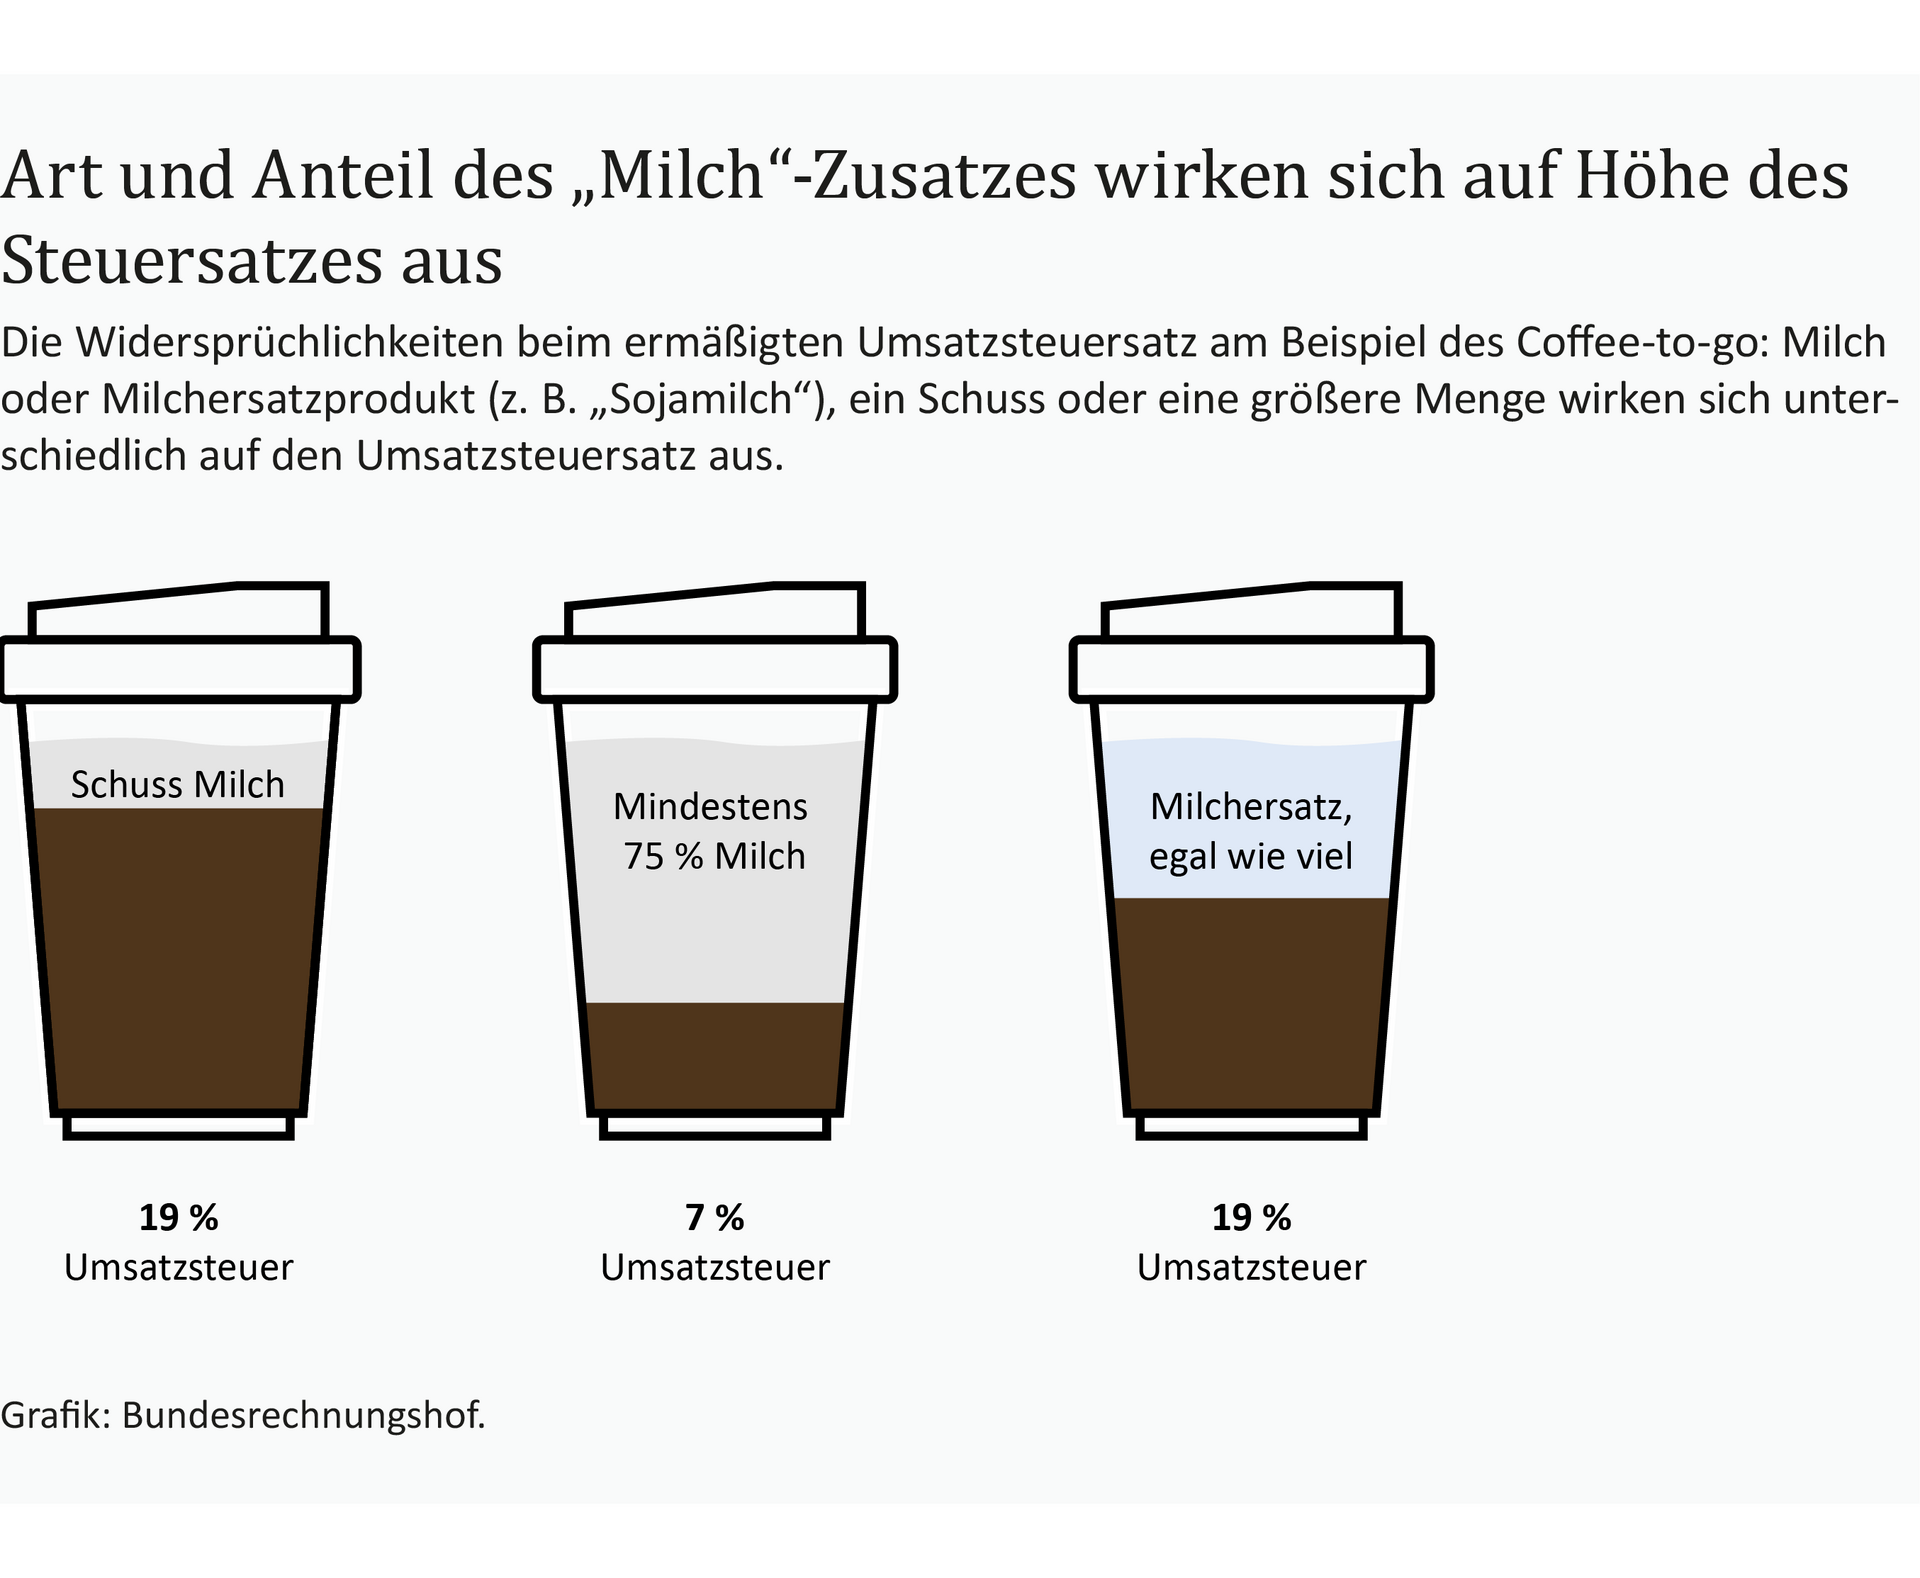
Grundsätzlich gilt für die Umsatzsteuer ein allgemeiner Steuersatz von 19 %. Der Gesetzgeber hat allerdings für eine Reihe von Umsätzen einen ermäßigten Steuersatz von 7 % festgelegt. Ein gutes Beispiel ist der klassische „Coffee to go“. Abhängig vom Milchanteil wird der Kaffee unterschiedlich besteuert.
Die Liste der Ausnahmen zum ermäßigten Steuersatz wächst kontinuierlich. Schwimmbäder, Brennstoffe, Beherbergungen, Verkehrsmittel – für kaum eine Kategorie gilt ein einheitlicher Steuersatz. Die Regelungen sind kompliziert. Sie führen vielfach zu Abgrenzungsschwierigkeiten und widersprüchlichen Ergebnissen und beschäftigen seit Jahren nationale und europäische Gerichte.
Im Jahr 2022 zählten vier der ermäßigt besteuerten Umsatzkategorien zu den zehn größten Steuervergünstigungen überhaupt:
- Restaurant- und Verpflegungsdienstleistungen (mit Ausnahme von Getränken) mit 3,1 Mrd. Euro,
- Kulturelle Leistungen mit 3 Mrd. Euro,
- Beförderungsleistungen im öffentlichen Personenverkehr mit 1,9 Mrd. Euro und
- Beherbergungsleistungen mit 1,4 Mrd. Euro.
Die jährliche steuerliche Begünstigung durch den ermäßigten Umsatzsteuersatz beträgt fast 35 Mrd. Euro.
Jedes Unternehmen entscheidet dabei für sich, ob es die Steuerersparnis an die Endverbraucher weitergibt. Ob die Endverbraucher von der Ermäßigung profitieren, ist daher ungewiss. Der Bund subventioniert so einzelne Wirtschaftszweige zu Lasten der Allgemeinheit.
Der Bundesrechnungshof fordert daher bereits seit 2010 eine umfassende Reform der Umsatzsteuer. Bisher fehlt allerdings der politische Wille, etwas zu verändern.
Die Zeit für eine Umsatzsteuerreform ist jetzt
Die EU hat für alle Mitgliedstaaten eine Richtlinie zur Neuregelung der Umsatzsteuersätze verabschiedet. Der Bundesrechnungshof fordert in diesem Zusammenhang eine grundsätzliche Überarbeitung der Ausnahmeregelungen mit dem Ziel einer einfachen und klaren Umsatzsteuersystematik. Intransparente Steuerermäßigungen und ungerechtfertigte Subventionen sind abzuschaffen. Steuerermäßigungen sollten auf den Bereich der Grundversorgung beschränkt und keine Klientelpolitik zulasten der Allgemeinheit betrieben werden.
Mehr dazu in unserem Bericht an den Finanzausschuss des Deutschen Bundestages:
Downloads
Beratungsbericht an den Finanzausschuss des Deutschen Bundestages
-
Reform des ermäßigten Umsatzsteuersatzes lange überfällig PDF, 552 KB, nicht barrierefrei Download